スクリーニングの「やり方」は知っている。TradingViewやスクリーナーの使い方もわかる。でも、条件をどう決めるかで手が止まる——そんな段階にいるトレーダーは多いはずです。
ネット上のスクリーニング記事の多くは「この条件を入れましょう」で終わります。しかし、条件の値には根拠が必要です。なぜSMA200なのか。RSIの範囲をなぜそこに設定するのか。それが説明できないと、相場環境が変わった時に条件を修正できません。
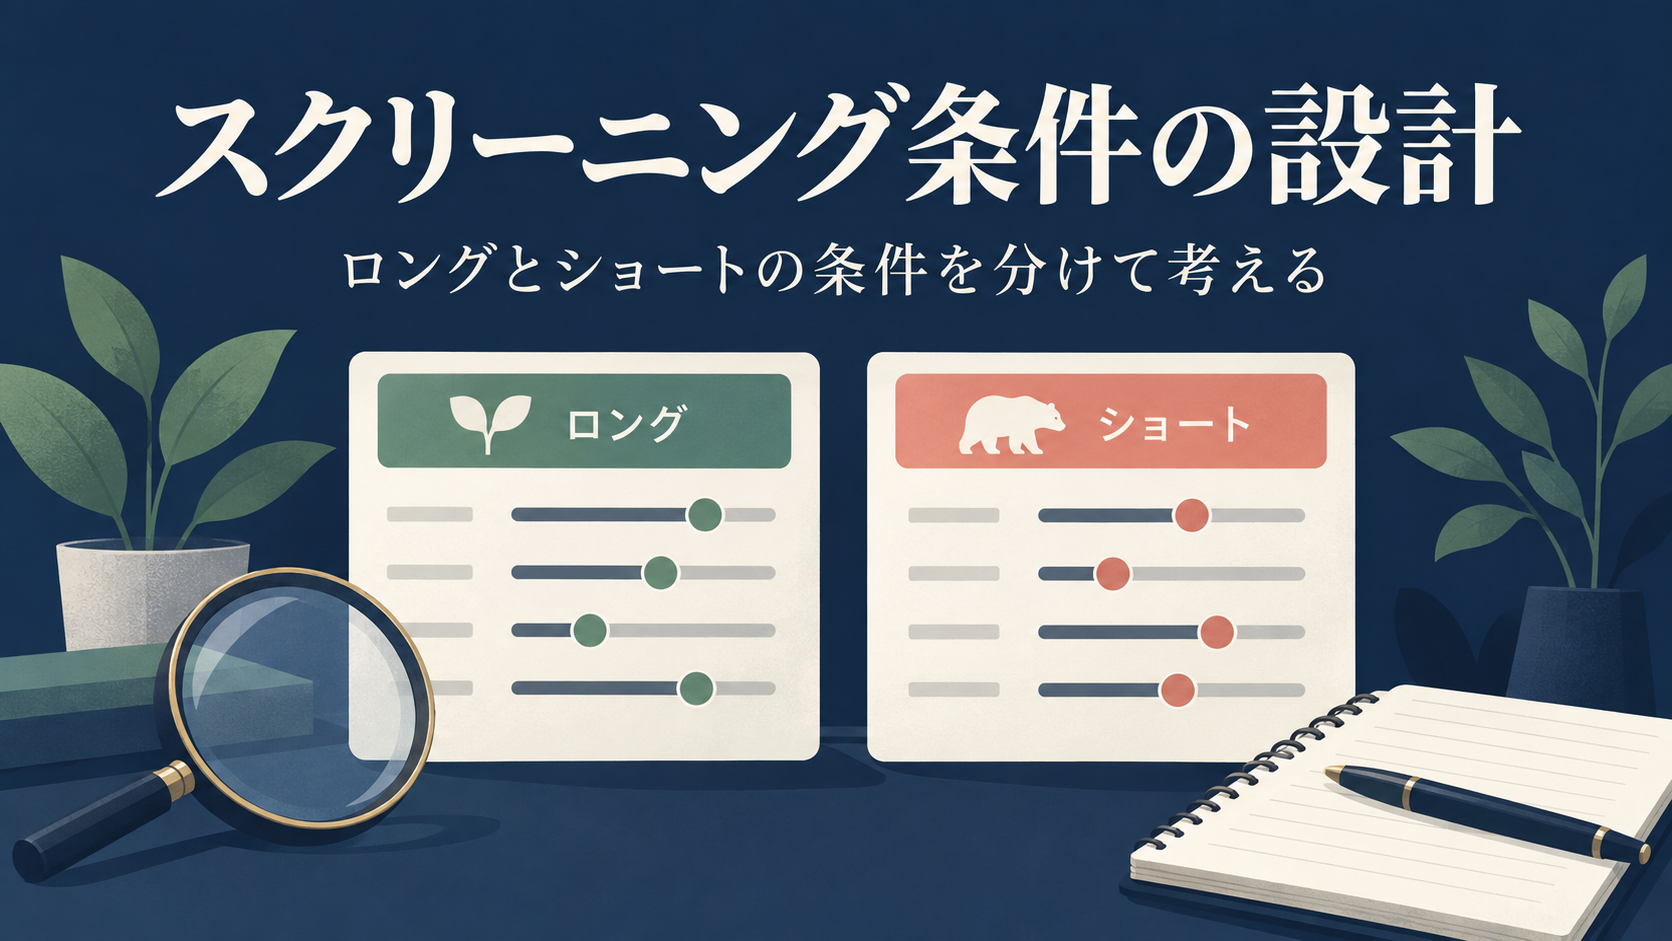
この記事では、スイングトレード向けの条件をロング用とショート用に分け、比較・検証する考え方を解説します。以下は条件設計を考えるための例Bで、著者の現在の実運用設定や、利益・勝率を実証した推奨値ではありません。日足の確定足、終値ベースのRSI(14)・移動平均線、ATR(14)÷終値×100を前提にします。母集団、取得日時、価格調整条件は比較する各設定でそろえて記録します。
スクリーニングの基本的な手順やツールの使い方については、スイングトレードで月利10を目指す|銘柄選び・仕掛け・損切りの現実的ルールで扱っています。この記事はその「各論」にあたります。
操作の流れは銘柄スクリーニングの実践手順|TradingViewで日本株の候補を絞るを参照してください。同記事の例Aとこの記事の例Bは数値が異なります。後半の比較表で区別し、別々の条件セットとして扱います。
スクリーニング条件は「探しているチャートの形」から逆算する
条件を決める前に、まず「自分がどんなチャートの形を探しているのか」を言語化する必要があります。
スクリーニングとは、対象とする銘柄群を数値条件で絞る作業です。この記事では東証の普通株・日足を想定しますが、抽出する母集団は実際の設定に依存します。「見たいチャートの形」と、数値条件だけでは判別できない部分を分けておきます。
ロングなら上昇傾向の中の押し目、ショートなら下落傾向の中の戻りを探す、という目的を置きます。方向を確認する条件は変わりますが、流動性やデータ時点など共通にできる条件もあります。
方向の条件と共通の条件を分け、ロング・ショートそれぞれに何を確認したいのかを定義します。同じ閾値を使うか変えるかは、目的と検証結果に基づいて決めます。
ロング用スクリーニング条件の設計
ロングで探しているのは「上昇トレンドの押し目」です。この形を数値に分解していきます。
移動平均線の順序と傾きを分けて確認する
上昇トレンドを数値で表す最もシンプルな方法は、移動平均線の配列です。
EMA20 > EMA50 > SMA200は、同じ時点で短期線の値が中期線より高く、中期線が長期線より高いという順序です。各線が上向きであることは、この大小関係だけではわかりません。傾きや価格の動きを別に確認します。
ここでEMA(指数移動平均)とSMA(単純移動平均)を混ぜている理由があります。短中期にはEMAを使います。EMAは直近の価格変化に敏感で、トレンドの「今」を反映しやすい。一方、長期にはSMA200を使います。SMAは均等に平均を取るので、長期的な方向性を安定して示してくれます。
例Bのロングでは、MAの順序に加えて「終値がSMA200より上」を確認します。株価の位置とSMA200自体の傾きは別の条件です。この前提は今回の候補抽出の範囲であり、すべてのスイング手法に必須という意味ではありません。
→ 移動平均線の種類ごとの特性については移動平均線の種類比較で詳しく解説しています。
RSIで確認する候補を絞る
MAの順序を確認したら、RSIでさらに候補を絞ります。RSIは一定期間の値上がり・値下がりの大きさをもとにした指標で、押し目やその終了を単独で判定するものではありません。
例BのロングはRSI(14)が30以上50以下、という範囲を試します。
50より上は、この例の抽出対象外です。ただし、50を超えているだけで押しが不十分、または今後の含み損が大きいとは判断できません。
30より下も、この例の抽出対象外です。RSI30はよく使われる売られすぎの目安ですが、割り込んだだけでトレンド転換や反発が確定するわけではありません。
30〜50を通過した後に、直前の上昇、調整の幅、支持帯との位置関係を確認します。この帯域で押し目買いが機能しやすいという成績比較は、この記事では示していません。
→ RSIの詳しい使い方はRSI×出来高で精度を上げるを参照してください。
ボラティリティをATRで見る
次に、最近の値動きの大きさをATRで確認します。候補の変動幅を比較する工程で、将来の利益を予測するものではありません。
ATRは、当日の高値と安値の差だけでなく、前日の終値からの隔たりも反映するTrue Rangeを平滑化した指標です。TradingViewの標準計算では14期間のRMAを使います。方向を示す指標ではなく、ATRが大きければ利益も大きいとはいえません。
ATR%はATR(14)÷終値×100で計算します。株価500円でATR10円なら2%、株価5,000円でATR10円なら0.2%です。同じ時間足、期間、計算方法で比率を比較します。
例BのロングではATR%が1.5%以上3.0%以下の範囲を試します。これは検証用の一例で、範囲外の銘柄が一律にスイングへ不適切という境界ではありません。ATRが小さくても損失は生じ、過去のATRを上回る値動きも起こり得ます。
→ ATRの基本的な計算と使い方はATRの使い方で解説しています。
変動率フィルターを追加するなら期間と閾値を決める
さらに直近の変動率で急変した銘柄を対象外にする案もあります。ただし、ここまでの条件で押し目の形が確定しているわけではありません。
5営業日や10営業日の騰落率を使うなら、どの期間を使い、何%を超えたら除外するかを先に決めます。本記事ではその閾値を設定していないため、再現可能な数値フィルターとしては未完成で、追加検討項目です。
変動率で候補を減らしても、残った銘柄が自然な押し目であるとは限りません。除外した候補も記録し、条件を追加する前後で何が変わるかを確認します。
ショート用スクリーニング条件の設計
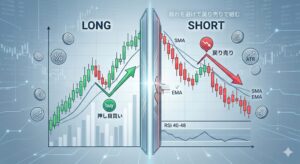
例Bでは、ショートの帯域をロングと別に置いて検討します。鏡像の条件を使う案と比較できますが、非対称にすれば有効になるとは限りません。
鏡像にする案と別の値を使う案を区別する
上昇局面と下落局面で値動きの速さや幅が異なることはありますが、「下落は常に速い」ことを閾値の根拠にはしません。同じ対象期間と母集団で比較し、差があるかを確かめます。
関連するショートの設計では戻り売りを扱っています。例Bでも下落傾向の中で一時的に戻した候補を確認する方針を置きますが、これはすべてのショート手法に共通する原則ではありません。
移動平均線の配列:SMA200の下にいることが前提
例Bのショートでは「終値がSMA200より下」を確認します。価格が線より下にあっても、SMA200自体が下向きとは限らないため、傾きは別に確認します。
MAの順序はSMA200 > EMA50 > EMA20を確認し、EMA20がEMA50へ下から近づいているかを別に観察する案です。逆順だから下がりきった銘柄だけになる、とはいえません。「近づく」を数値条件にするには、2本の距離とその変化を測る期間・許容幅を定義する必要があります。本記事では未設定なので、接近は目視確認項目です。
この形が見られても、その後に再び下落する保証はありません。戻りが続く場合や、トレンドが変わる場合も含めて観察します。
RSIの範囲がロングとずれる
例BのショートはRSI(14)が40以上55以下とします。ロングの30〜50を50中心に反転した値は50〜70なので、40〜55は別に設定した例です。
40〜55を選んだことで、十分に戻した、戻りすぎていない、買い戻しが入った、とまでは判断できません。戻りの有無は価格の動きで確認します。
55より上や40より下は例Bでは対象外ですが、その境界が反転や安全性を分けるわけではありません。RSIが低いまま下落が続く場合も、帯域内から反発する場合もあります。
この帯域の優位性を示す検証結果はありません。ロングとショートで別の範囲を使うなら、候補の違いと結果を別々に記録します。
ショートのATR条件も数値で定義してから比較する
「ショートではATRをやや高めにする」だけでは条件を再現できません。例BのショートにはATR%の上下限をまだ定めていないため、比較用の未設定項目として扱います。ATRが大きいほど利幅を取りやすい、という結論もここでは置きません。
信用売りでは、株価上昇による損失に理論上の上限がありません。ATRの上限を設けても最大損失を限定できるわけではなく、株数、保有期間、費用、急変時の約定を含めて検討します。実際に売建できるかは、証券会社の取扱いとその時点の数量・規制も確認してください。
変動率フィルター:急落直後を弾く
急落後を対象外にする案を試す場合も、何営業日の騰落率が何%を下回ったら除外するかを決めます。例Bでは期間と閾値が未設定なので、数値フィルターとして完成した条件ではありません。
急落後は反発する場合も、さらに下落する場合もあります。変動率で除外しても、残った銘柄だけが穏やかな戻り売りの候補になるとは限りません。除外の効果は、除外しなかった場合と比較して確認します。
→ 業種ごとの候補数を整理する方法はセクター強弱の判定で扱います。ただし候補数は条件への該当度であり、資金流入額を直接測る数値ではありません。業種の銘柄数や対象範囲の違いにも注意します。
ロングとショートの条件を並べて見る
例Bの設定済み条件と、今後定義が必要な項目を分けて並べます。未設定項目を埋めないまま、一つの完成した売買ルールとして使用する表ではありません。
表は横にスクロールできます。
| 項目 | ロングの例B | ショートの例B | 確認上の注意 |
|---|---|---|---|
| MA・価格位置 | EMA20 > EMA50 > SMA200、終値 > SMA200 | SMA200 > EMA50 > EMA20、終値 < SMA200 | 順序と傾きは別。ショートの接近幅・観察期間は未設定 |
| RSI(14) | 30以上50以下 | 40以上55以下 | 例示の帯域。押し目・戻りや利益の保証ではない |
| ATR% | 1.5%以上3.0%以下 | 上下限は未設定 | ATR(14)÷終値×100。方向や将来利益は示さない |
| 変動率 | 期間・上限値は未設定 | 期間・下限値は未設定 | 追加案。未定義のまま再現可能な条件としない |
| 流動性 | 個別に出来高・売買代金・板と数量を確認 | 左記に加え、売建可否・数量・費用を確認 | この記事では共通の数値閾値を設定していない |
例Bは、RSIの帯域とロングのATR%を置いた設計例です。ショートのATR%、変動率、MA接近の数値定義は残っています。条件を完成させてから検証し、鏡像や別の値の方がよいかを比較します。
関連記事の数値は同じ条件セットではない
2026年9月16日に確認した関連記事の掲載値を並べます。各記事の数値が違う理由を、実運用の変更履歴や検証結果で説明できる資料は本記事では提示していません。用途と掲載値を区別し、どれかを著者の現在の設定と決めつけないでください。
表は横にスクロールできます。
| 掲載記事・用途 | RSI(14) | ATR% | 流動性の掲載条件 |
|---|---|---|---|
| 実践手順(例A)/操作の説明 | ロング35〜55、ショート50〜65 | 1.5%以上 | 20営業日平均出来高10万株以上 |
| この記事(例B)/設計の比較 | ロング30〜50、ショート40〜55 | ロング1.5〜3.0%、ショート未設定 | 数値閾値は未設定 |
| セクター強弱の判定/業種別集計 | ロング45〜65 | 1.8〜2.6% | 価格×30日平均出来高 > 3億円 |
| ショートの設計/戻り売りの説明 | ショート40〜48、比較用ロング45〜65 | 1.8〜2.6% | 価格×30日平均出来高 > 3億円 |
「ショートの設計」には当日の変動率が0%未満、相対出来高(1週)が1未満という追加条件もあります。単にRSIだけ違う同じルールではありません。また、価格×平均出来高は流動性の近似指標で、日々の売買代金の平均とは計算が異なります。各記事の条件の優位性、現行の実運用、本人の取引成績はこの比較では確認していません。
条件を「育てる」——固定ではなく進化させる
条件を変える場合は、変更前の設定、変更理由、評価期間を記録します。過去の結果を見て調整した期間と、その条件を試す別の期間を分け、直近の結果だけに合わせすぎないようにします。
抽出数を定期チェックする
抽出数は確認作業の量を示しますが、条件の有効性や収益性を示す数値ではありません。同じ設定で、日付と母集団を添えて記録します。
50銘柄以上で確認しきれない場合は、まず確認時間や優先順位を決めます。候補を減らすために条件を変えるなら、変更前後を保存し、その変更が有効かを別に検証します。
候補がゼロに近い場合は、入力・時間足・データ欠損を確認します。設定が正しく、その日に該当銘柄がないこともあります。候補を出すことだけを目的に条件を緩めず、見送る選択も残します。
10〜30銘柄は、一度に確認する作業量の例です。最適な抽出数や、通常その数に収まるという実測ではありません。確認に使える時間を決め、監視銘柄リストへ採用した理由と、見送った理由を記録します。
候補の採用率と売買成績を分けて記録する
架空の集計例として、20銘柄を抽出し、5銘柄を監視リストへ入れ、そのうち2銘柄を取引したとします。監視リスト採用率は5÷20=25%、抽出から取引への移行率は2÷20=10%、監視リストから取引への移行率は2÷5=40%です。これらは作業の歩留まりで、勝率・損益・予測精度ではありません。
歩留まりが低い場合は、見送った理由を確認します。ただし見送りが多いこと自体は失敗ではありません。フィルターを追加して採用率が上がっても収益性の改善とは限らないため、費用を含む損益、損失幅、取引数を別に記録します。
相場環境によって条件を切り替える
相場環境によって条件を切り替える案を試すなら、上昇・下落・レンジをどう判定するかと、切替先の設定を事前に決めます。緩めればよい候補が見つかる、厳しくすれば安全、という一般則は置きません。
条件を育てるとは、変更理由と結果を記録し、別の期間でも確かめることです。候補が出なかった日や損失が出た取引も残し、都合のよい結果だけで閾値を選ばないようにします。
まとめ
スクリーニング条件の設計は、「どんなチャートの形を探しているか」から逆算する作業です。
- 方向を確認する条件と共通条件を分ける。 ロングとショートを鏡像にするか、別の範囲を使うかは検証課題
- 各パラメータには「なぜその値か」の根拠を持つ。 言語化できない条件は、相場が変わった時に修正できない
- 条件の変更前後を記録する。 抽出数・採用率と売買成績を分け、調整に使わなかった期間でも確かめる
- スクリーニングはチャート確認の前段階にすぎない。 抽出された銘柄を監視リストに入れ、チャートの形が整うのを待ってからエントリーする
条件の意図を説明できることと、有効性を実証できることは別です。まず定義をそろえ、未設定の項目を埋め、損失や費用を含めて検証することが出発点になります。
スクリーニング結果の管理方法 → 監視銘柄リストの作り方|スクリーニングからエントリーまでの「待ち方」
関連記事
- スイングトレードで月利10を目指す|銘柄選び・仕掛け・損切りの現実的ルール
- 監視銘柄リストの作り方|スクリーニングからエントリーまでの「待ち方」
- ショートの設計|「崩れ」を避けて戻り売りで組む
- セクター強弱の判定|スクリーナーで資金の流れを数値化する
- 押し目買い・戻り売りの設計|待つ場所・入る場所
- 移動平均線の種類比較【応用編】|HMA・DEMA・TEMA・LSMA・VWMA
- ATRの使い方|ボラティリティを味方につける
- RSI×出来高で精度を上げる|単体では見えない「本当の強さ」
指標・制度の確認資料
以下の公式資料を2026年9月16日に確認しました。指標の計算や制度を確認する資料であり、この記事の具体的な閾値の利益や勝率を示すものではありません。
TradingView:RSIの定義 / TradingView:ATRの定義とフィルター / TradingView:ATR%の計算 / JPX:信用取引の種類と対象銘柄(Q4・Q5)


コメント