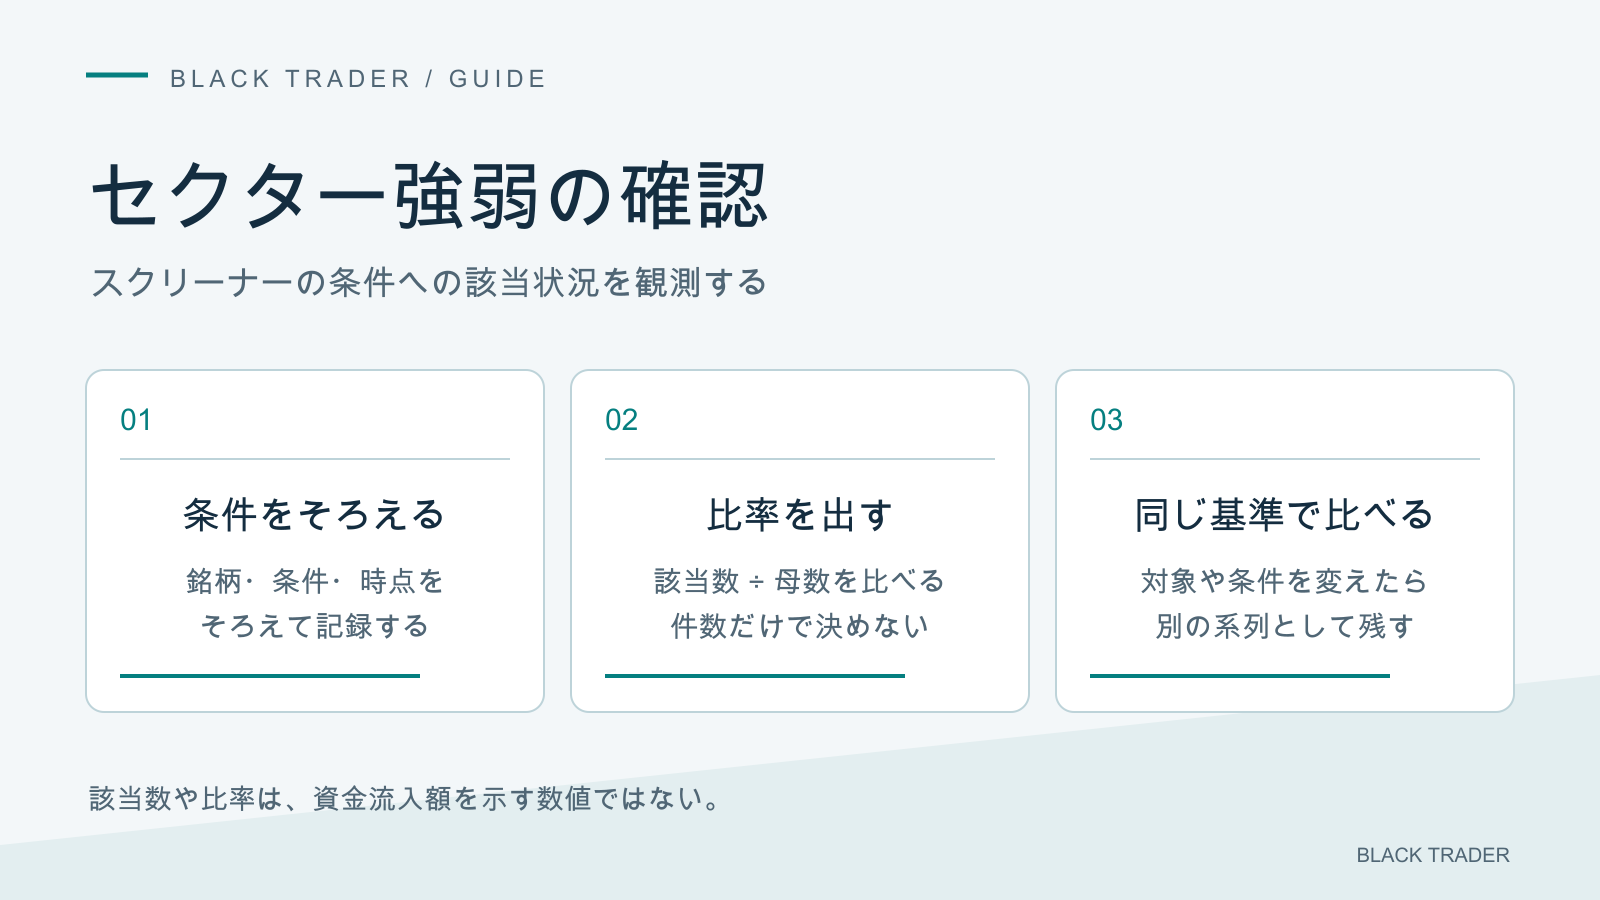
セクターを比べる方法の一つに、同じスクリーナー条件を満たす銘柄の数と割合を定点観測する方法がある。この記事で測るのは条件への該当状況で、資金流入額そのものではない。
ただ、「同じセクターの銘柄が揃って強いと感じたら」では、実際のトレードで判断がブレる。感じ方は日によって変わるし、人によっても変わる。
この記事では、スクリーナーを使ってセクターの強弱を数値で判定する方法を書く。感覚ではなく、条件で判断する。
なぜ「数値化」が必要なのか
「セクターが強い」とは、具体的にどういう状態か。
ここでは「同じ価格条件を満たす銘柄の割合が高い状態」を強さの一つの定義とする。12社と3社という件数だけでは、業種ごとの母数が違うため優劣を決められない。
該当数に加え、対象となる業種内の全銘柄数も残す。該当率=該当数÷対象銘柄数。この分母はスクリーナーに通った銘柄ではなく、比較対象として先に決めた市場・銘柄群だ。
先週8社、今週12社なら、言えるのは該当数が4社増えたことまで。売買には買い手と売り手がいるため、この増加を純資金流入や加速の測定値とは扱わない。構成銘柄や分母が変わっていないかも確認する。
スクリーナーでセクター強弱を測る手順
ステップ1:ベースのスクリーナー条件を設定する
ロングのスクリーナー条件をそのまま使う。セクターフィルタだけ外して、全銘柄を対象にかける。
| 条件の例 | 値 | 読める範囲 |
|---|---|---|
| EMA20 > EMA50 > SMA200 | 並び順 | 各線の傾きは別に確認する |
| RSI(14) | 45〜65 | この例で採用する帯域。過熱や安全の保証ではない |
| ATR% (14) | 1.8%〜2.6% | ATR÷価格×100で価格差を調整した変動幅 |
| 価格×30日平均出来高 | 3億円超 | 売買代金の近似。日々の実売買代金の平均とは別 |
これは検証用の一例であり、最適な閾値を示す実績ではない。市場、普通株・ETF等の対象、足の期間、取得時刻、指標の平滑化方法、業種分類を固定する。条件を変えた週は別系列として記録する。
ステップ2:セクター別に集計する
使用するスクリーナーの分類を確認し、東証33業種など一つの分類に統一して集計する。サービス独自のセクターと東証業種を混在させない。該当銘柄のコードも保存すると、翌週に増減の理由を追える。
以下は計算方法を示す架空のデータ。実際の市場観測値ではない。
| 業種 | 対象数 | 該当数 | 該当率 |
|---|---|---|---|
| A | 40 | 12 | 30% |
| B | 10 | 8 | 80% |
| C | 100 | 6 | 6% |
Aは該当数が最多だが、該当率はBの方が高い。件数と比率の両方を見ることで、銘柄数の多い業種を常に有利に評価する偏りを避けられる。
分母には、同じ市場・商品種類・流動性条件などを満たす観測対象を使う。全上場銘柄を分母にする方式も可能だが、途中で定義を変えない。該当が少数なら1社の増減で割合が大きく変わる。
ステップ3:前週との比較で「変化」を見る
ここが一番大事。先週のカウントと今週のカウントを並べる。
| 業種 | 対象数(固定) | 先週→今週 | 該当率の変化 |
|---|---|---|---|
| A | 40 | 8→12 | 20%→30%(+10ポイント) |
| B | 10 | 6→8 | 60%→80%(+20ポイント) |
| C | 100 | 7→6 | 7%→6%(−1ポイント) |
この比較で分かるのは、採用条件を満たす銘柄が広がったか、減ったか。将来の上昇やローテーションの初動を保証するものではない。指数に対する業種指数の騰落率も併記すると、別の尺度で照合できる。
記録欄は「取得日時/対象市場/分類/条件の版/業種/分母/該当数/該当率/追加・除外コード」とする。休日をまたぐ場合も、比較する取引日の終値をそろえる。
判定を売買判断へつなぐ例
例えばAの該当率が20%から30%へ上がったら、増えた4社を確認する。業種共通の材料か、個別の決算や新規上場・分類変更によるものかを切り分ける。
銀行を調べる場合でも「金利上昇=利益増」とは決めない。貸出金利、預金金利、有価証券の評価損益、信用費用などへの影響を各社の決算説明で確認する。
該当数の多さだけでは、この利益構造や投資家別の資金移動は確かめられない。価格条件の観測と企業の業績資料を別々の根拠として残す。
業種が強い週でも、選んだ銘柄が下落することはある。候補ごとに決算予定、流動性、予定損切り幅、保有中の同業種への集中を確認し、条件を満たさなければ見送る。
セクターの観測は候補を絞る工程として使う。個別の売買では、注文価格と数量、仮説を取り消す条件を別に決める。候補の多い業種だからという理由で数量を増やさない。
セクター判定の限界と注意点
東証33業種をそのまま使うか、複数業種をまとめるかは用途に合わせる。どちらでも対応表を保存し、比較する週の分類をそろえる。
実用的には、自分でグルーピングして10〜15のセクターに整理するのがいい。たとえば「銀行・保険・証券」をまとめて「金融」、「電気機器・精密機器・情報通信」をまとめて「テクノロジー」のように。自分のトレード対象に近い粒度で分ければ十分。
流動性条件を加えると取引しにくい銘柄を除外できる一方、対象集団は変わる。3億円という例の閾値に統計的な最適性は確認していない。小型株を除けば市場全体をより正確に表せる、とは言えない。
もう一つ。セクターの強弱は「方向」を示すが「タイミング」は示さない。「金融セクターが強い」とわかっても、そのセクターの銘柄をいつ買うかは別の判断。エントリーのタイミングは、押し目買い・戻り売りの設計に従う。セクター判定は「どこで戦うか」を決めるものであって、「いつ入るか」は個別銘柄の条件で決める。
逆に、自分のポートフォリオが1つのセクターに偏りすぎていないかのチェックにも使える。金融セクターが強いからといって全ポジションを金融に寄せると、セクター全体が反転したときに一斉にやられる。セクターの強弱を数値で把握していれば、偏りへの感度も上がる。
まとめ
該当数と該当率を、同じ条件・同じ時点で比べる。
スクリーナーから分かるのは、価格条件を満たす銘柄の広がり。資金流入や次週の上昇は別の仮説として、業種指数、個別材料、実際の売買結果で検証する。
セクター判定は「どこで戦うか」を決める仕組み。「いつ入るか」は個別銘柄の条件で決める。この役割分担を崩さないことが、判定を活かすコツだ。
確認に使った一次資料
制度・仕様の確認日:2026年9月28日。各資料の適用条件と、本文中の筆者の経験・仮定例は分けて記載しています。



コメント