勝率が高いのに増えない。
勝率が低いのに増える人がいる。
この差を説明する言葉が「期待値」だ。
この記事でわかること
- 期待値(Expectancy)の意味と計算
- 勝率と損益比(R倍数)の関係
- 損益分岐(ブレイクイーブン)の出し方
- 期待値を「実戦で」使うための記録法
先に勝率・平均損益・費用を同じ期間でそろえる
期待値(Rベース)はこう。
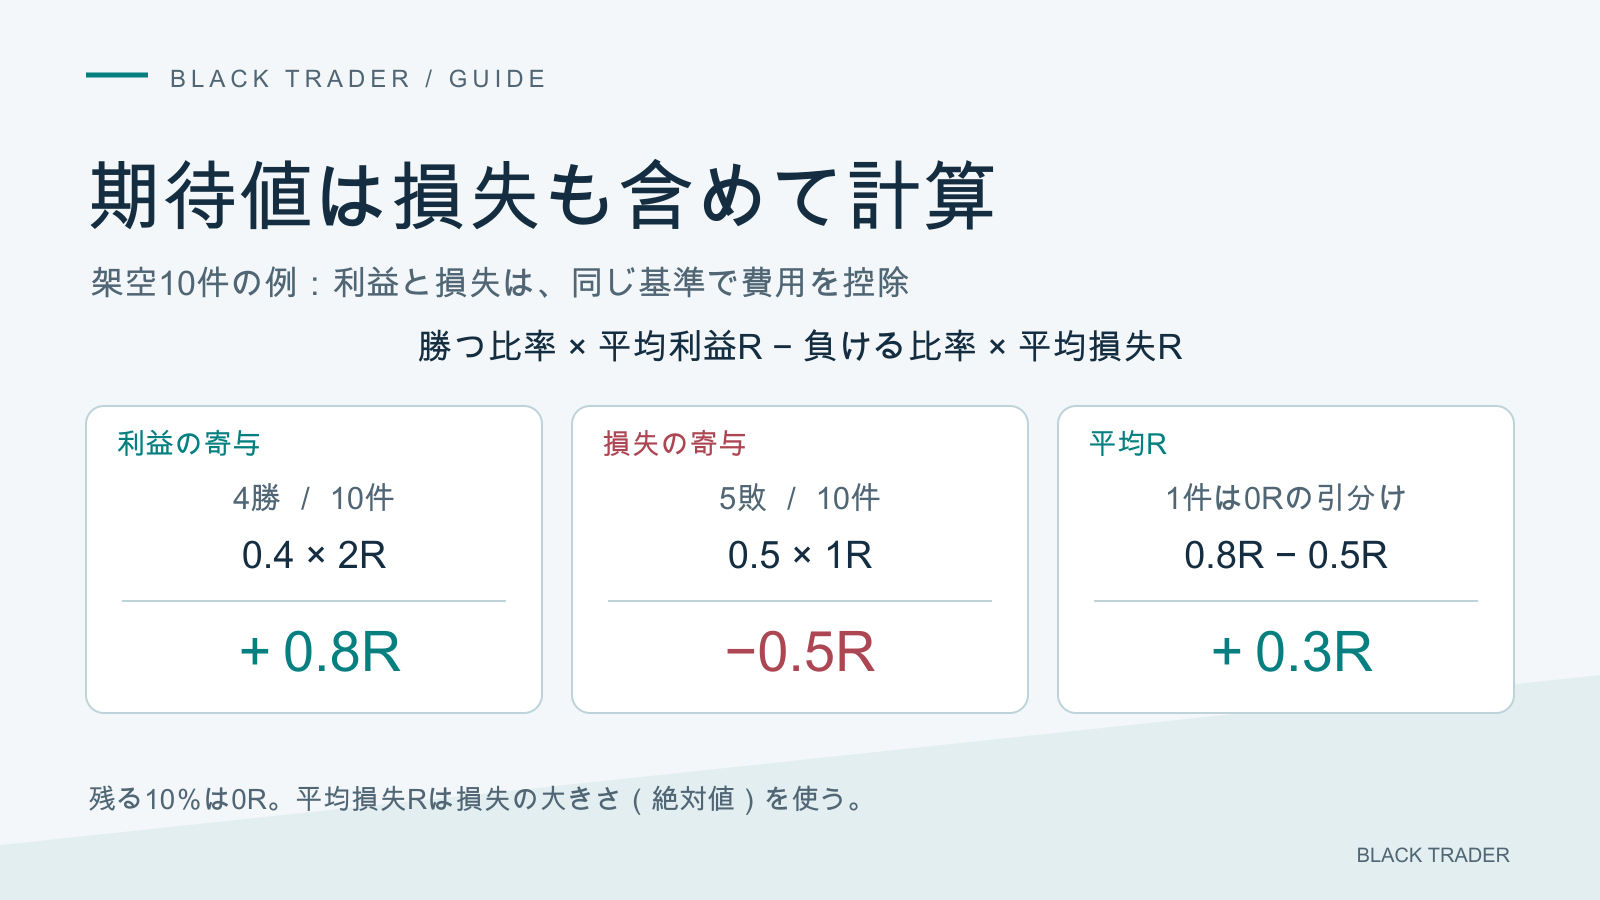
平均R=勝率×平均勝ちR−敗率×平均負けR。各損益は費用控除後で、平均負けRは絶対値を使います。引分けが0Rならその寄与は0です。
引分けがなく、平均実損失が1Rなら、敗率=1−勝率として次のように簡略化できます。予定ストップが1Rというだけでは、平均実損失1Rとは限りません。
期待値(R)= 勝率×平均勝ちR − (1−勝率)
関連:期待値の話は「検証できる環境」があると一気に腹落ちする。
→ 出来高・検証テンプレ(玄人)
まずR倍数(R multiple)を決める
1Rは取引前に定めた予定損失の円額です。結果R=費用控除後の実損益÷当初の予定損失。価格差だけで比較する場合も数量をそろえます。
- -1R:損切りにかかった(想定通りの負け)
- +2R:リスクの2倍取れた
- +0.5R:小さく取った
Rで記録すると、銘柄やロットが違っても比較できる。
勝率が高いのに勝てないパターン
典型はこれ。
- 勝率:高い
- 平均勝ち:小さい(+0.3R〜+0.7R)
- 平均負け:大きい(-1R〜-2R)
この構造だと、たまに来る負けで全部消える。
損益分岐(ブレイクイーブン)の目安
引分けがなく、平均実損失が1Rのときの損益分岐は次の通りです。平均の利益・損失とも同じ費用基準で集計します。
必要な平均勝ちR = (1−勝率) / 勝率
- 勝率40% → 必要平均勝ちRは 1.5R
- 勝率30% → 必要平均勝ちRは 2.33R
- 勝率60% → 必要平均勝ちRは 0.67R
これは損益分岐の計算です。平均利益を大きく狙えば同じ勝率が維持される、という意味ではありません。
期待値を“実戦で”使う方法(最小テンプレ)
やることはシンプル。トレードごとにこれだけ記録する。
- セットアップ名(例:押し目/ブレイク/逆張り)
- 損切り幅(=1R)
- 結果(R)
- 一言メモ(ミス or 良かった点)
記録の型はトレード日誌で固めると続く。
→ トレード日誌のつけ方と活用法
注意点:期待値は「短期だと平気でブレる」
20回程度のサンプルだと、運で上下する。
最低でも「セットアップ単位で」ある程度の回数を集める。
実約定価格にはスプレッドや滑りが反映されます。手数料・金利等も控除しますが、実約定損益からスプレッドをもう一度引く二重計上は避けます。
FAQ
Q. 勝率だけ見ちゃダメ?
A. 勝率も必要な構成要素ですが、平均利益・平均損失・費用と一緒に評価します。
Q. 期待値がプラスなら必ず増える?
A. 過去の標本平均がプラスでも将来も同じ分布とは限りません。件数、期間、最大損失、DDを併記します。少数の大勝が平均を支えていないかも確認します。
Q. 期待値を上げる最短は?
A. 出口や数量を変えると勝率も変わります。負け幅だけを都合よく固定した試算にせず、変更前後を同じ条件で比較します。
まとめ
勝ち・負けの純損益から過去の平均Rを求めます。建値引分けがあるなら勝率/敗率/引分け率を別に数え、敗率を無条件に1−勝率としません。
次に読む
引分けを含む計算例
仮に10回で4勝(平均+2R)、5敗(平均−1R)、1回引分け(0R)なら平均は(8−5)÷10=+0.3R。勝率40%の残り60%をすべて負け扱いすると誤ります。各Rは費用控除後とし、勝率の定義もその基準にそろえます。


コメント