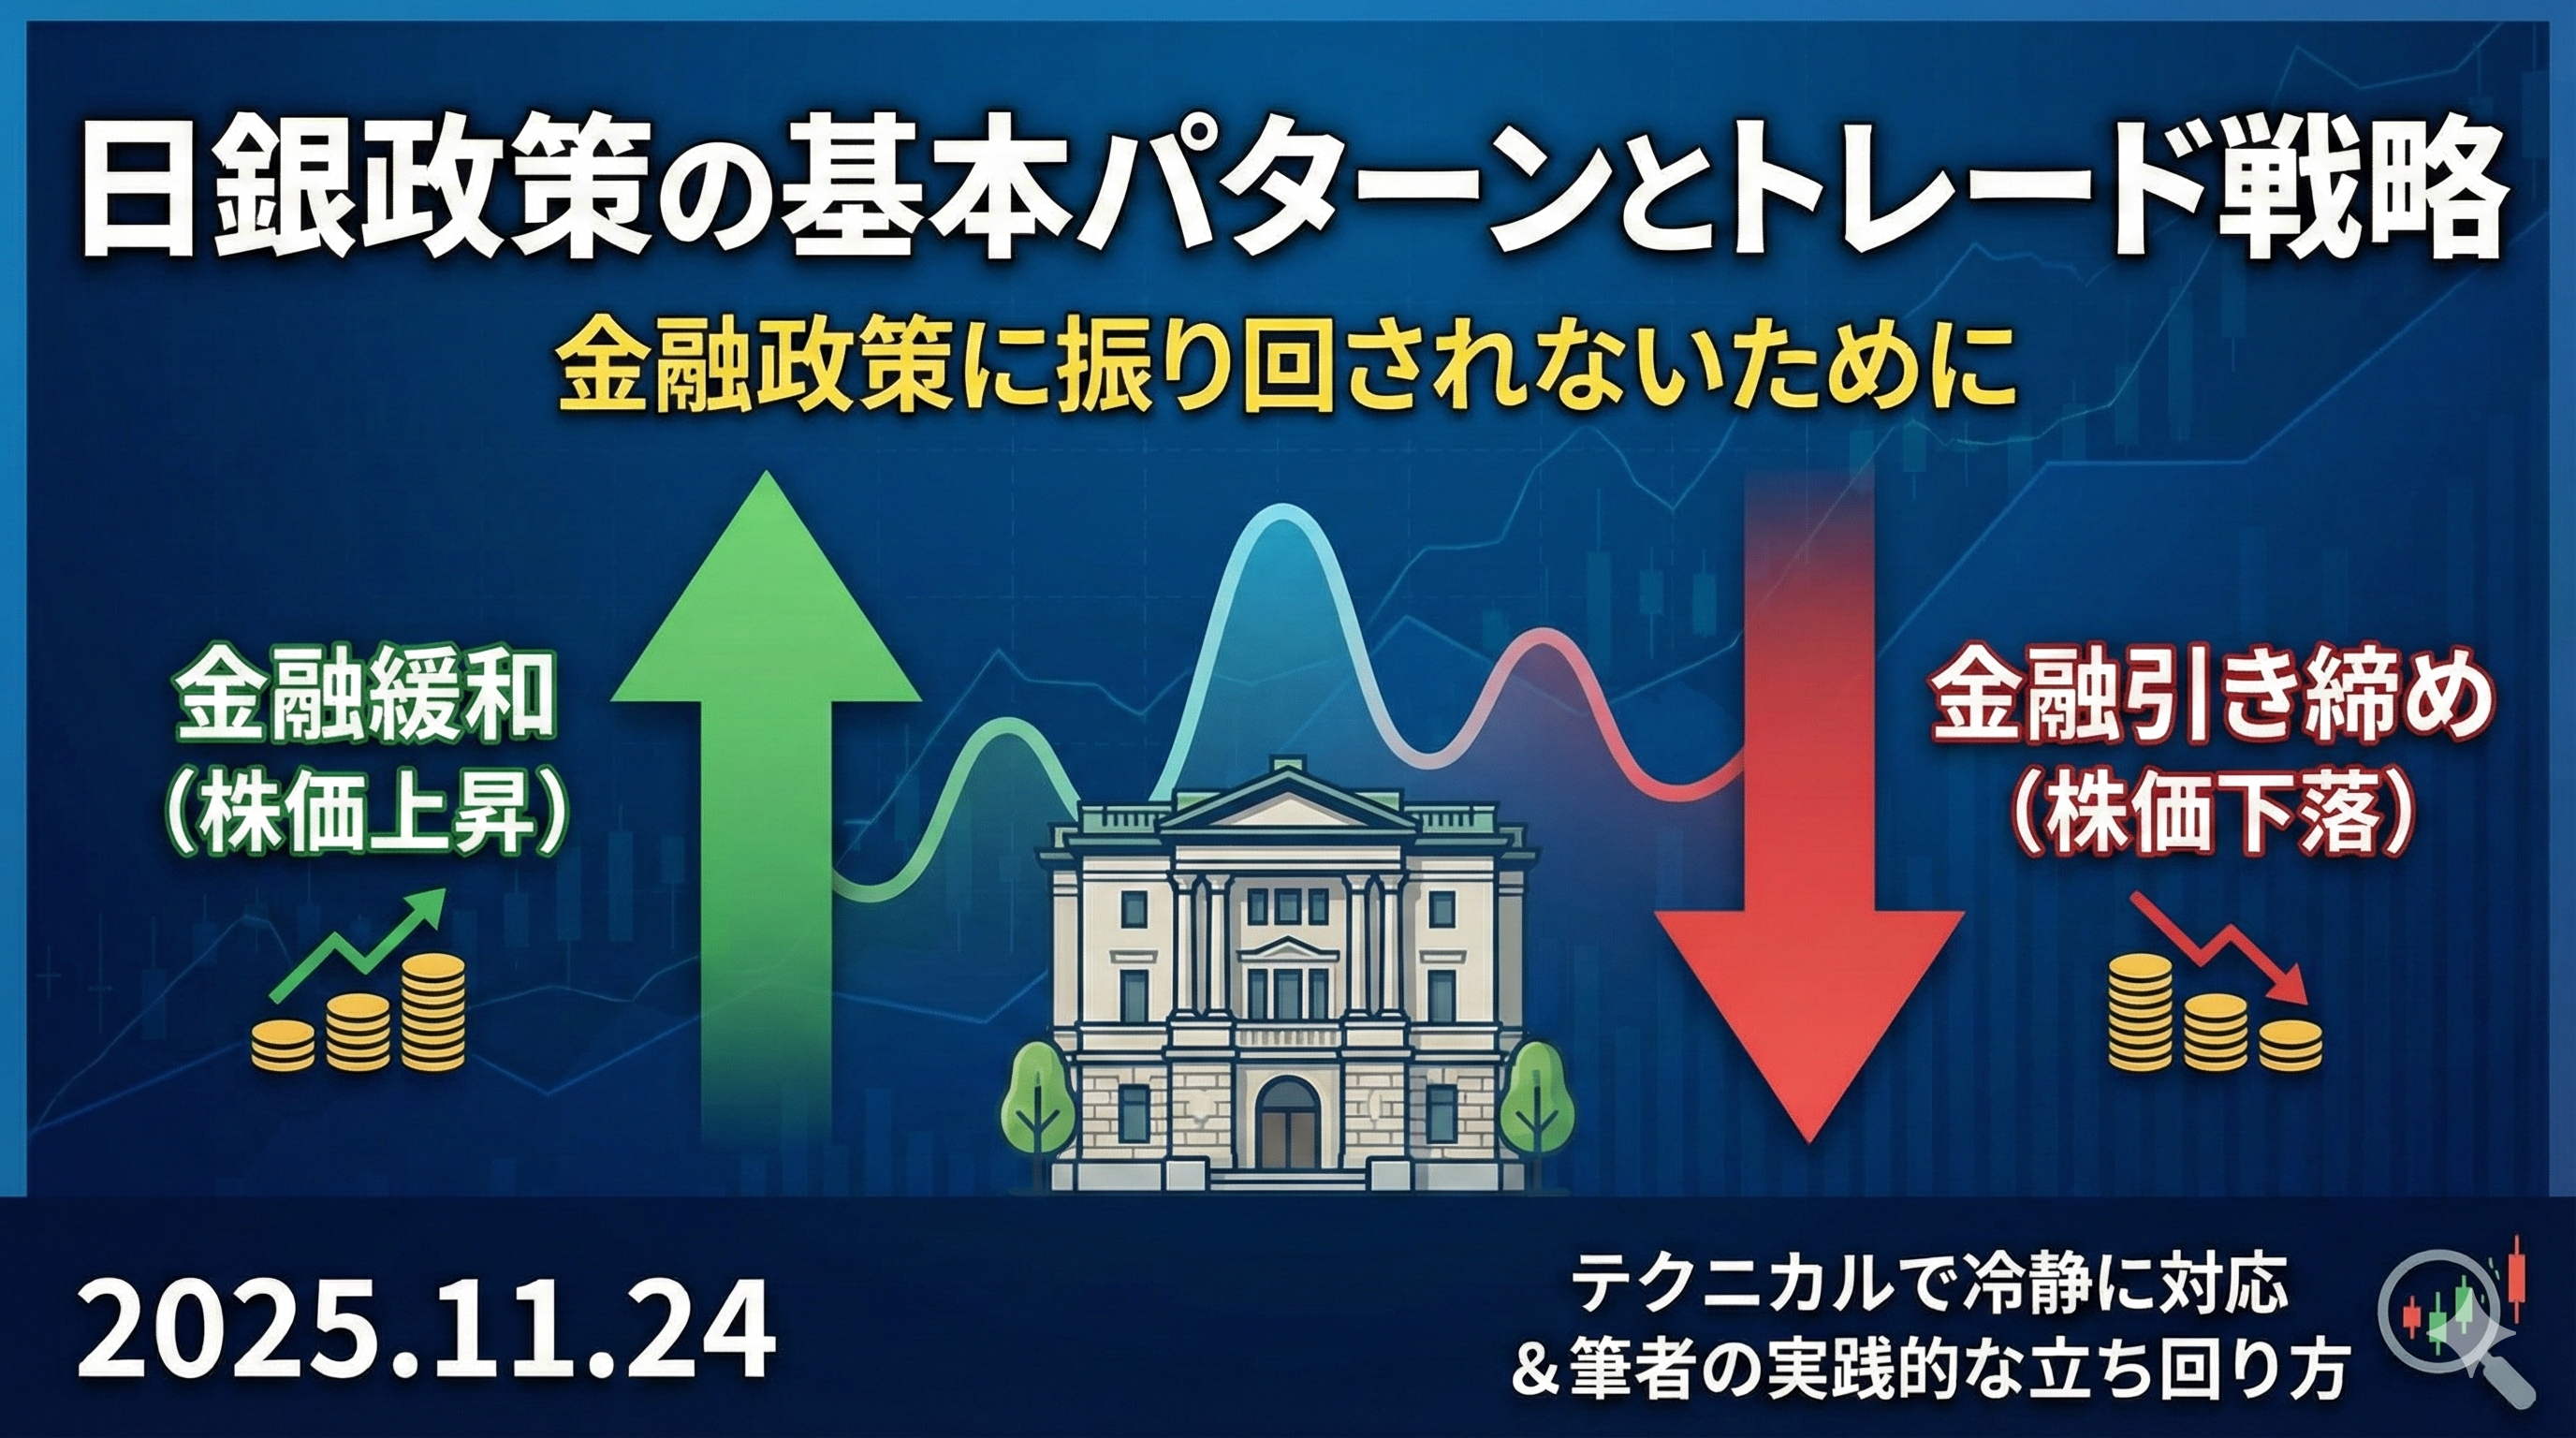
日銀の政策発表で、相場が大きく動いた──
こういう経験は、誰もがしているはずです。
発表前に売っておけばよかった
発表後に買っておけばよかった
後から振り返れば、いくらでも言えます。
しかし、事前に予測することは、非常に難しいです。
だからこそ、パターンを知っておくことが重要です。
この記事では、日銀政策の基本パターンと、それに対するトレード戦略を解説します。
【この記事でわかること】
・日銀政策の基本(金融緩和と引き締め)
・日銀政策発表時の市場パターン
・筆者の実践的な立ち回り方
・サプライズへの対処法
日銀政策の基本
まず、日銀政策の基本を押さえましょう。
金融緩和とは
金融緩和は、金利や資金調達環境などを通じて経済・物価へ働きかける政策です。単に株式市場へ資金が流入する仕組みとは区別します。
具体的には、
政策金利の引下げや資産買入れなどが用いられてきました。日銀のETF・J-REITの新規買入れは2024年3月に終了しており、現在の新規買支え策としては扱いません。
株価への影響は政策内容だけでなく、事前予想、業績、為替、割引率で変わります。緩和なら必ず上がるとは言えません。
金融引き締めとは
金融引き締めとは、市場からお金を回収する政策です。
具体的には、
政策金利や国債買入れの方針など、当該会合で決まった事項を確認します。ETF処分は2025年9月に方針が決定されていますが、政策金利と同じ操作として一括りにしません。
引締め方向の政策でも、市場の事前予想や発表理由で株価反応は変わります。
日銀政策決定会合
日銀は、年8回の政策決定会合で金融政策を決定します。
会合の日程は、事前に公表されています。
決定内容は会合終了後に直ちに公表されます。固定の発表時刻ではないため、昼の特定時刻を前提に注文しません。
この発表の瞬間、市場は大きく動くことがあります。
日銀政策発表時の市場パターン
日銀政策発表時の市場の動きには、いくつかのパターンがあります。
織り込み済みで動かない
予想に近い内容でも、見通しや会見、別材料によって価格が変動する場合があります。
「予想通りだった」 「サプライズはなかった」
事前予想と結果を比べたうえで、反応は別に観測します。
サプライズで大きく動く
予想外の内容が変動につながることはありますが、方向と大きさを一意には決められません。
ポジティブサプライズ(株価上昇):
- 予想以上の金融緩和
- 利上げ見送り
- 新たな買い支え策
ネガティブサプライズ(株価下落):
- 予想以上の金融引き締め
- 利上げ決定
- 買い支え策の終了・縮小
サプライズの大小と値幅は単純な比例関係ではありません。流動性と同時刻の他材料も確認します。
発表後に反転する
発表直後は大きく動いても、その後反転することがあります。
「材料出尽くし」パターン:
- 発表前に期待で上昇
- 発表後、「出尽くし」で下落
「悪材料出尽くし」パターン:
- 発表前に不安で下落
- 発表後、「悪材料出尽くし」で上昇
発表直後の動きに飛び乗ると、反転に巻き込まれることがあります。
発表前にポジション調整が起きる
機関投資家は、発表前にポジションを調整することがあります。
- リスク回避のため、ポジションを減らす
- 発表後の動きに備えて、現金を確保する
このため、発表前に相場が動くことがあります。
筆者の実践的な立ち回り方
ここからは、筆者が実際にどう立ち回っているかを紹介します。
基本方針:様子見
筆者の基本方針は、様子見です。
日銀発表で、すごく動くときもあれば、動かないときもあります。
予測は難しいので、無理に動かないようにしています。
保有銘柄は持ち続ける
日銀発表があるからといって、保有銘柄を手放すことはしません。
あくまで、テクニカルで判断します。
- 移動平均線を割ったら損切り
- RSIが50を割ったら損切り
- 買いシグナルが消えたら損切り
日銀発表という「イベント」ではなく、市場が出す「シグナル」で判断します。
これは、損切りルールの記事で解説した「市場基準」の考え方と一貫しています。
なぜイベント前にポジションを減らさないのか
「発表前にポジションを減らした方が安全では?」
確かに、そういう考え方もあります。
しかし、筆者は以下の理由から、ポジションを減らしません。
予測できない
発表内容が「サプライズ」になるかどうかは、事前に予測できません。
ポジションを減らしたのに、株価が上がったら、機会損失になります。
テクニカルで出口を決めても、約定のずれは残る
筆者はテクニカルで出口を決めています。ただし急変や売買停止では、想定価格で決済できず損失が広がる場合があります。
発表前の縮小や見送りも選択肢です。保有を続ける個人的な方針を、すべての読者に安全な対応として勧めるものではありません。
売買コストがかかる
ポジションを減らして、また買い直すと、売買コストがかかります。
頻繁に出し入れするのは、効率的ではありません。
サプライズへの対処法
テクニカルで対応できる──と言いましたが、限界もあります。
筆者の失敗経験:日銀ETF売却
筆者は、日銀がETFを売却するという報道で、痛い目を見ました。
長年、日銀は株式市場の買い支え役でした。
その日銀が、売り手に回るかもしれない──
以下は当時の公開稿にある筆者の振り返りです。本文には対象日・銘柄別の価格記録を付していないため、下落の原因をその報道だけに特定する材料にはしません。
筆者の保有銘柄も、軒並み下がりました。
テクニカルで損切りしましたが、全銘柄が同時に下がる状況では、逃げ場がありませんでした。
サプライズは避けられない
こういったサプライズは、テクニカルでは対応しきれません。
事前に予測することは不可能です。
できることは、以下の2つです。
分散投資
1銘柄に集中投資していると、その銘柄が暴落したとき、致命傷を負います。
銘柄分散で個別要因への集中を下げられる場合はありますが、市場全体の同時下落は残ります。保有数量と現金比率も別に点検します。
ただし、日銀ETF売却のような「市場全体」に影響するサプライズでは、分散していても全銘柄が下がります。
受け入れる
損失を完全に避けられなくても、事前の縮小・見送り・数量制限は検討できます。起きてから受け入れるだけが対処ではありません。
どんなに優れたトレーダーでも、サプライズを完全に避けることはできません。
通常時の利益を予定して損失を相殺できるとは考えず、発表前後のリスクを独立して評価します。
日銀以外のサプライズも同じ
日銀だけでなく、以下のようなサプライズも、同じように対応しきれません。
- 米国の金融政策(FRB)
- 地政学的リスク(戦争、テロなど)
- 自然災害
- パンデミック
出来事自体や市場反応を正確に予測できない場合でも、既知の日程と建玉の集中は確認できます。
事前に数量と出口を決め、発表後は注文受付と約定を照合します。テクニカルだけで損失が限定される前提は置きません。
これが、現実的な対処法です。
まとめ:日銀政策は「様子見」でテクニカル対応
日銀政策に振り回されないためには、パターンを知り、冷静に対応することが重要です。
- 過去のETF買入れと現行政策を区別する
- 日銀の結果公表は会合終了後で固定時刻ではない
- 保有継続は筆者の方針で、安全性の保証ではない
- 縮小・見送りと実際の約定リスクも検討する
筆者も、日銀ETF売却の報道で痛い目を見ました。
しかし、それはトレードのコストです。
取引を続ける場合も、通常局面の将来利益は保証されません。自分の許容損失と総建玉を先に確認します。
日銀発表を過度に恐れず、冷静にテクニカルで対応しましょう。
日銀政策と同様に、決算シーズンも相場が大きく動くタイミングです。
決算前後の立ち回り方については、別の記事で詳しく解説していますので、ぜひ併せてご覧ください。
決算発表で、株価が大きく動いた── こういう経験は、誰もがしているはずです。 好決算なのに、なぜか下がった 悪決算なのに、なぜか上がった 決算シーズンは、予測が難…
確認に使った一次資料
制度・仕様の確認日:2026年9月28日。各資料の適用条件と、本文中の筆者の経験・仮定例は分けて記載しています。



コメント