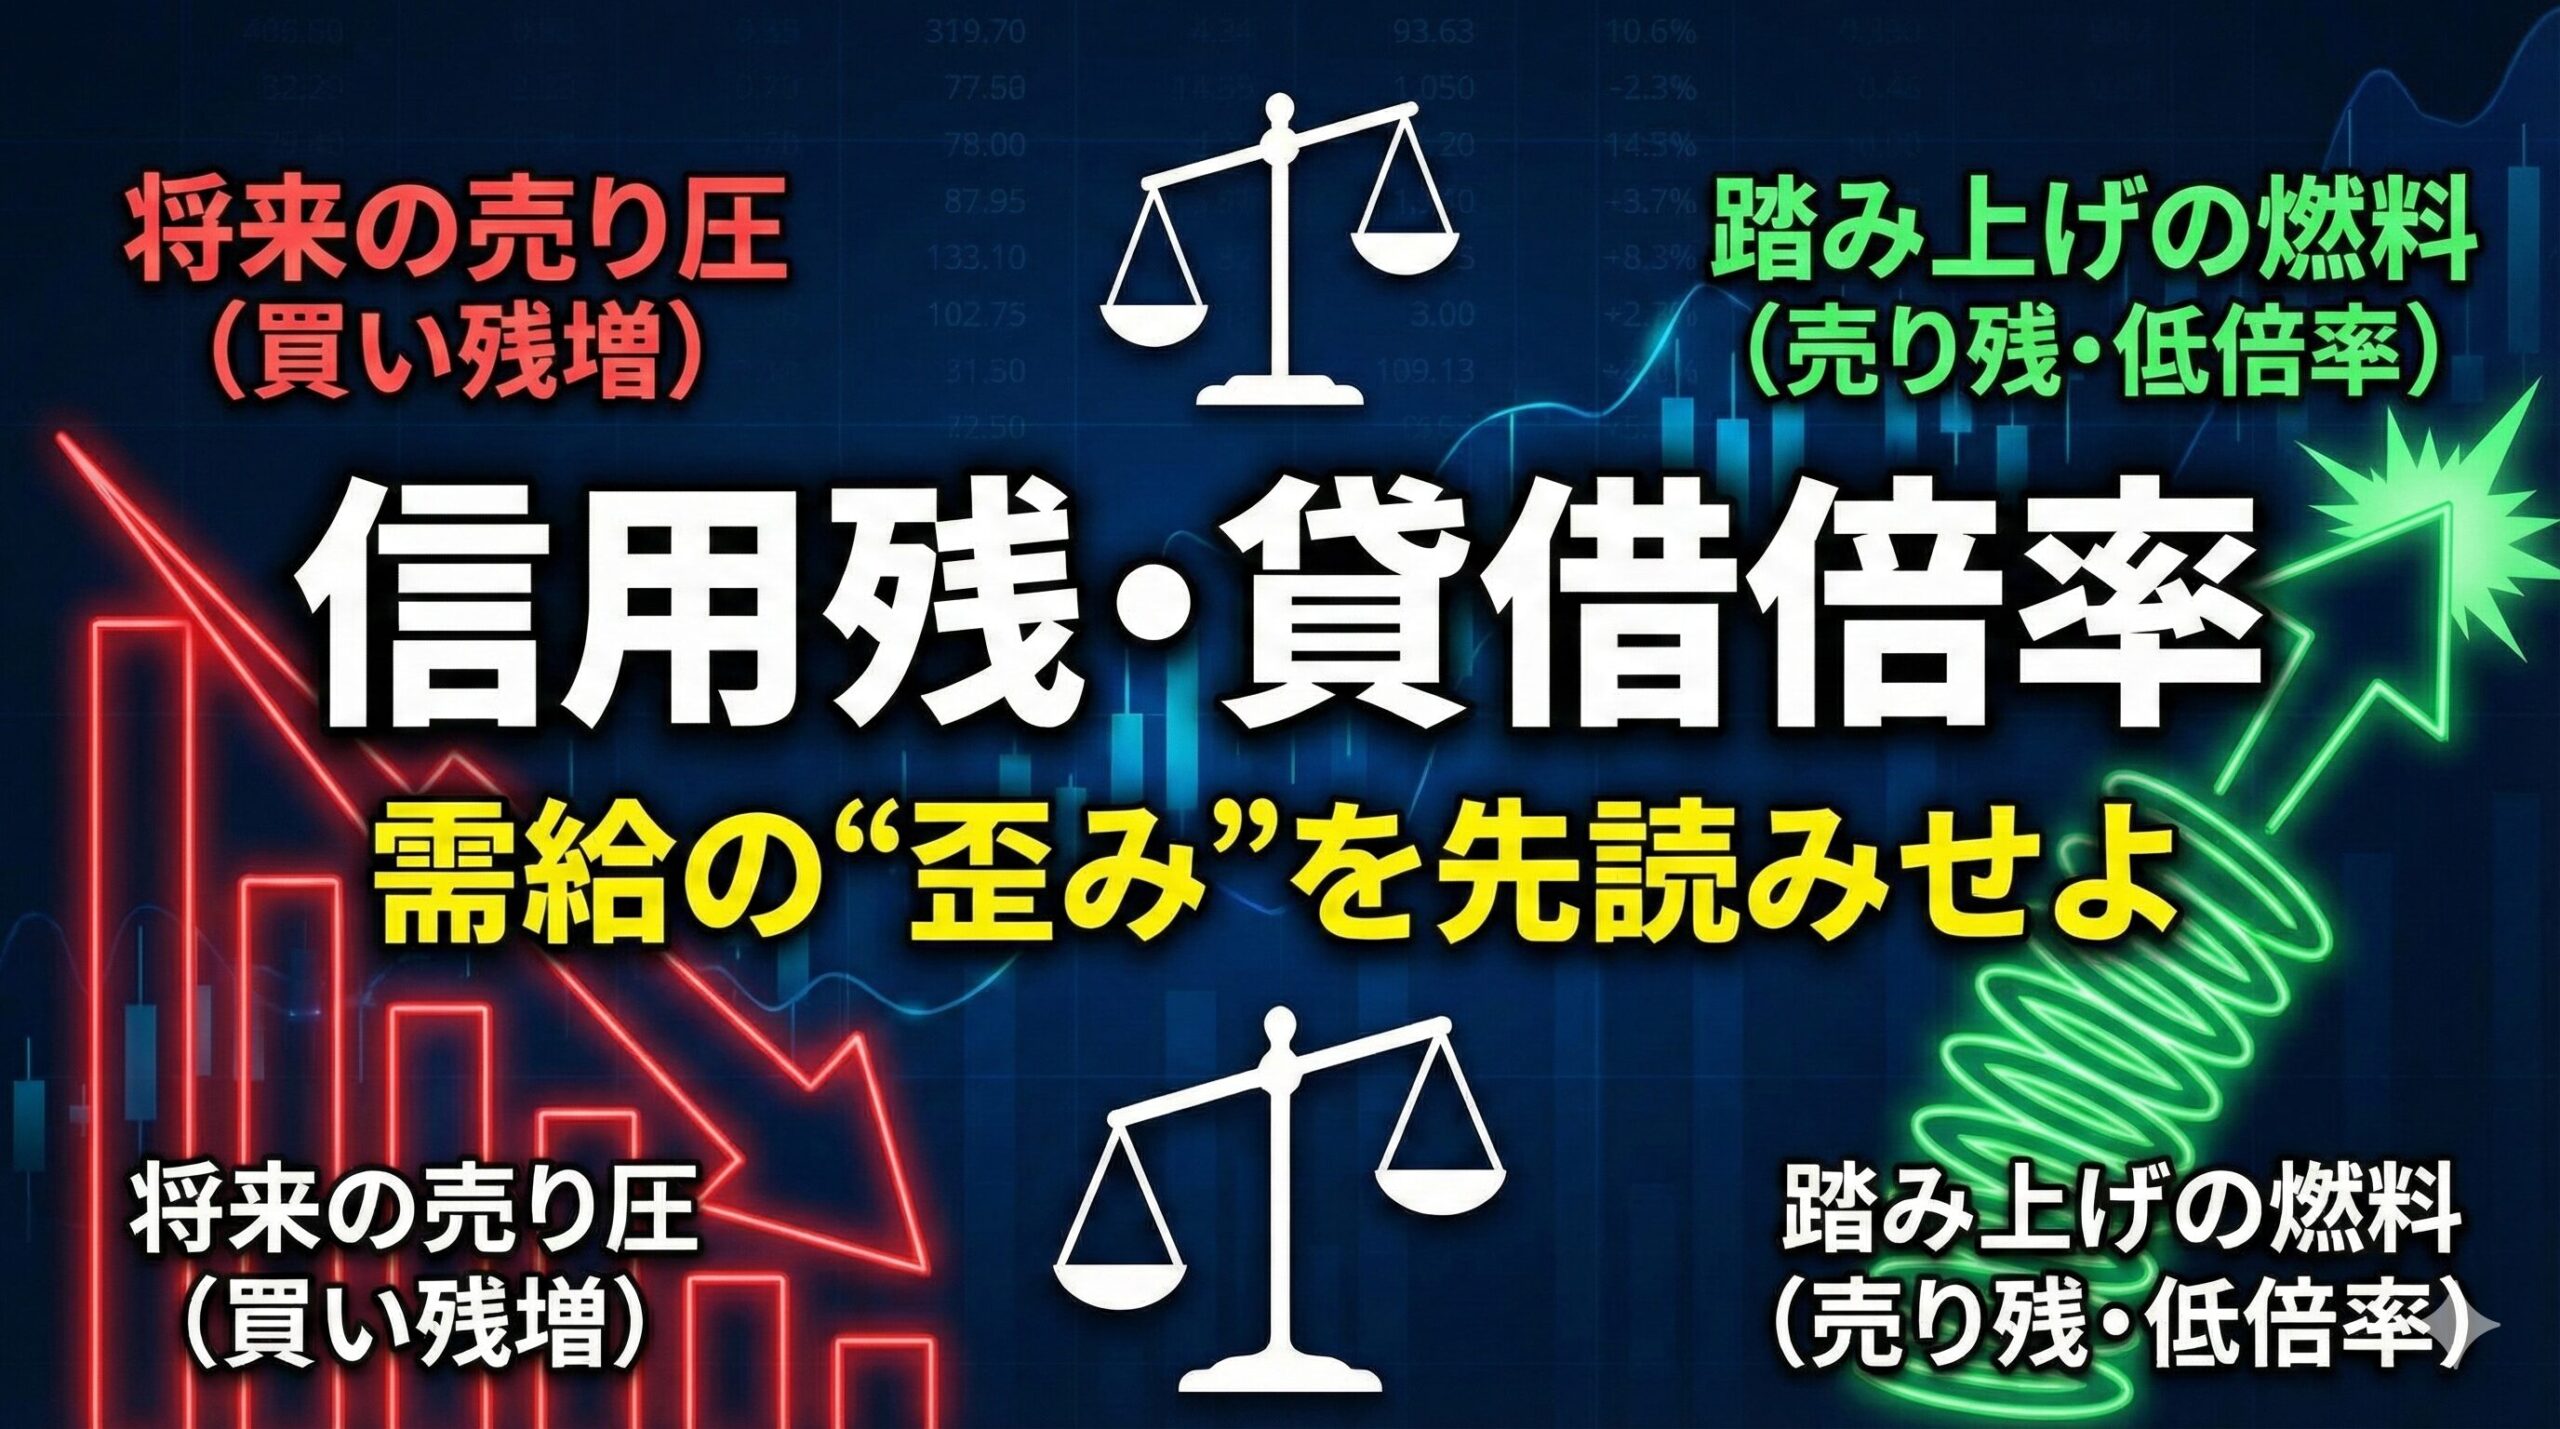
信用・貸借残高は、借入を使った取引の残高を確認する情報。ただし市場全体の注文や全投資家のポジションを表すものではない。
先に「取引所の信用残」か「日証金の貸借残」かを確認する。同じ銘柄でも集計対象が異なるため、数字をそのまま接続しない。
目次
信用残と貸借残の対象を分ける
信用残は信用取引の未決済建玉。日証金の貸借残は、証券会社が社内対当や自己調達の後に日証金を通じて調達する資金・株式の残高で、信用残全体とは異なる。
信用建玉は返済売買のほか現引・現渡でも解消できる。残高の全量が将来同じ市場で反対売買されると決めつけない。
倍率の式とデータ時点を確認する
信用倍率は信用買い残÷信用売り残。日証金の貸借倍率は融資残高÷貸株残高。分母が0の場合や、速報から確報への修正にも注意する。
- 倍率が低いことだけで株価上昇を予測しない。
- 残高の絶対量と出来高を比較する場合は、株数単位と観測期間をそろえる。
数字単体じゃなく、規模感を合わせる。
実戦の見方:チャートの“場所”と組み合わせる
価格帯での反応と残高の増減を併記する。ただし、両者の同時発生だけでは価格変化の原因や売買主体を特定できない。
- 重要レジ帯で買い残が積み上がってる→上がりにくい可能性
- 重要サポ帯で売り残が多い→反発で踏み上げが起きる可能性
実際に買い戻しが起きたかは残高だけでは確定しない。予測と後から確認できた事実を分ける。
注意:制度/一般、期限、イベントで歪む
信用は、制度か一般か、期限、イベント(決算など)で歪む。
短期で数字が動くこともある。
速報性を求めて日証金を使う場合も、全体の信用残の代用品とはしない。公表日と残高の対象日を明記する。
次に読む
二つの倍率を混ぜない計算例
| 仮定データ | 計算 | 読めること |
|---|---|---|
| 取引所信用買い600万株・売り300万株 | 信用倍率2.0倍 | この対象日の信用残の比率 |
| 日証金融資120万株・貸株200万株 | 貸借倍率0.6倍 | 日証金を通す調達残の比率 |
同じ銘柄で両方が並存しても矛盾ではない。対象日、制度・一般の範囲、速報・確報、株数を保存し、比率の大小を利益確率へ置き換えない。
確認に使った一次資料
制度・仕様の確認日:2026年9月28日。各資料の適用条件と、本文中の筆者の経験・仮定例は分けて記載しています。


コメント