勝てる形でも、板が薄いと負ける。
理由はシンプルで、想定した価格で約定しないから。
流動性とスプレッドは、トレードの“地面”。
ここがグラつくと、どんな手法も足元から崩れる。
この記事は「テクニカルの当たり外れ」より先に、取引コストと約定の事故を潰すための話。
読み終わったら、次の2つができるように作ってある。
- 触っていい銘柄/触らない銘柄を、板と数字で切り分ける
- スプレッドとスリッページを見積もって、手法の期待値を守る
用語の整理:流動性・スプレッド・スリッページ
まずは言葉を揃える。ここが曖昧だと、対策が全部ズレる。
流動性(Liquidity)
出入りのしやすさ。
買いたい時に買えて、売りたい時に売れる。これが高い状態。
板で見るなら、こんな違い。
- 流動性が高い:板が厚い/気配が安定/約定が素直
- 流動性が低い:板がスカスカ/気配が飛ぶ/約定が滑る
短期ほど、流動性の差がそのまま損益に直結する。
スプレッド(Spread)
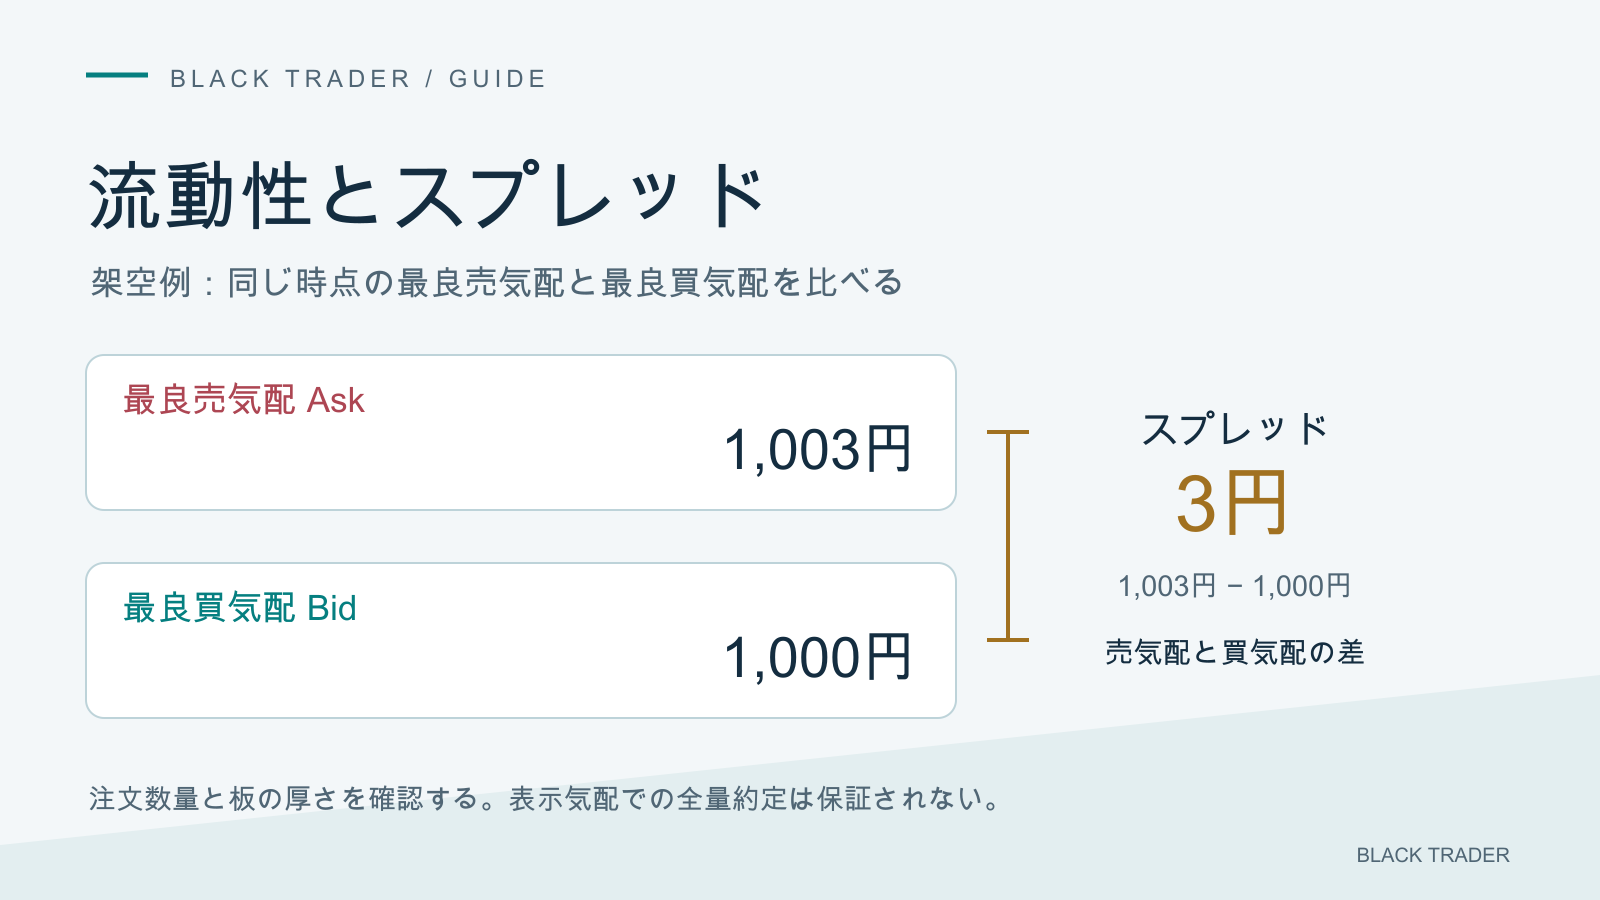
最良売り気配Askと最良買い気配Bidの差。Askで買い、価格が動かないままBidで売れば、その差が往復損益へ表れます。実約定価格で計算した損益には既に含まれるので二重控除しません。
- 価格が動かなくても、入った時点で不利
- 利確幅が小さい手法ほど、スプレッドで削られる
※「手数料みたい」と表現できるけど、FXなどでは税務上、スプレッドは“別枠の手数料”として単独計上するものではなく、取得単価に内包されたコストとして扱う整理のほうが混乱しにくい(確定申告の記事では区別すると安心)。
スリッページ(Slippage)
「想定した価格」と「実際の約定価格」のズレ。
板が薄いほど、材料直後ほど、急変ほど起きる。
スプレッドとスリッページは別の尺度です。スリッページには有利な方向のずれもあり、手数料や税とは区別します。
なぜスプレッドは存在する?なぜ広がる?
「スプレッドが広い=悪」だけで終わらせると、伸びない。
なぜ起きるかが分かると、避け方が分かる。
スプレッドが存在する理由(超ざっくり)
売買は、必ず“相手”が必要。
その相手は、いつでも都合よく出てくるわけじゃない。
だから板の上では、こういう“待ち合わせ”が起きる。
- 買いたい人:できれば安く買いたい(Bid)
- 売りたい人:できれば高く売りたい(Ask)
この差がスプレッド。
つまりスプレッドは「その場で約定させるための摩擦」でもある。
スプレッドが広がる3つの原因
原因①:注文が少ない(板が薄い)
相手が少ないと、待ち合わせの距離が開く。
一気に広がる。
原因②:情報が急に増える(材料・指標・決算)
次の価格が読めない時間は、みんなが距離を取る。
板が引っ込む。スプレッドが開く。
寄りと引けの板寄せは単一価格を決める仕組みです。ザラバのBid/Ask差と、板寄せで気配から成立価格がずれることを同じスプレッドと呼びません。
株とFXで何が違う?(板が見える/見えない)
検索でよく一緒に出てくるのが
「株の板読み」と「FXのスプレッドの仕組み」。
結論だけ言うと、“摩擦が見えるか見えないか”の違い。
株(板が見える)
注文がどこにどれだけ並んでるか(板)が見える。
だから「薄い」「厚い」を目で判断できる。
表示される注文は追加・取消しで変わります。取引所・注文種類によって表示条件も違うため、現在の板が次の約定を保証するわけではありません。
それでも、板が見える分だけ「危ない銘柄」「危ない時間」を先に察知しやすい。
FX(板は見えにくい)
FXはインターバンク(銀行間)レートが元にあって、
その上にブローカー(業者)がスプレッドを乗せる。
- 市場が荒れる/流動性が落ちる
- リスクが上がる
- だからスプレッドが広がる
板が見えない分、時間帯とイベント回避がもっと重要になる。
板が薄いと起きる5つの事故
薄い板で起きがちな事故は、だいたいこの5つ。
1) 成行が滑る(思ったより高値/安値で約定)
2) 指値が刺さらない(置いていかれる)
3) 逆指値が飛ぶ(想定より悪い価格で刺さる)
4) 部分約定で形が崩れる(サイズが中途半端)
5) 板が引っ込んで“空白”ができる(ギャップみたいに飛ぶ)
この5つが怖い理由は、チャートに出にくいこと。
チャートは“過去の約定”。
君が払ったズレは、ローソクに綺麗に映らない。
【失敗事例】1分足で飛び乗って“スプ負け”した話
これ、初心者がいちばん踏む地雷。
ある日、出来高が少ない小型株。
1分足でブレイクの形が出た。
「抜けたら伸びる」——そう見えた。
で、成行で入った。
公開稿の事例では、買い気配1,000円に対し買い約定1,003円、逆指値998円に対し売り約定994円でした。ただし成行買いの比較対象は売り気配Askです。Askの記録がなければ、3円すべてを買い側のスリッページとは判定できません。
この価格での往復損益は1株−9円、100株なら−900円(費用別)。逆指値998円と売り約定994円の差は4円ですが、当時の板・数量なしに全損失の原因を分解することはできません。
手法、発注、流動性のどれが寄与したかを分けるため、発注時刻・Ask/Bid・数量を記録します。
だから、ここからは“地面の検査”をする。
コストの見積もり:何ティック抜けばトントン?
想定利益と取引コストを同じ単位で計算します。
最低限の考え方(ティックでOK)
往復(入って出る)で払うコストは、だいたいこれ。
- スプレッド(入った瞬間に払う)
- 想定スリッページ(急変時のズレ)
- 手数料(あるなら)
ざっくり式にすると、
ミッド価格を基準に見積もるなら、往復の気配差コスト+売買それぞれの想定スリッページ+手数料。実際の買い/売り約定価格を使う場合、気配差と滑りをもう一度差し引きません。
売買で同じ滑りを仮定するなら2倍になりますが、これは仮定値です。安全な上限ではありません。
費用控除後の平均利益・平均損失を計算して、必要な勝率を確認します。
例:小さく抜く手法ほど死ぬ
- 目標:+5ティック
- 損切り:-3ティック
- スプレッド:2ティック
- 想定スリッページ:1ティック(往復で2ティック)
この場合、実質コストは
2(スプレッド)+2(スリッページ)=4ティック。
この仮定では勝ちが5−4=1ティック、負けが3+4=7ティック。損益分岐勝率は7÷8=87.5%(他費用なし)です。勝てないと断定するのでなく、実績がこの条件を満たすかを確認します。
目標値幅とコストの比率が不利になる例です。
銘柄スクリーニング:触っていい銘柄の数値基準
以下は比較用の目安で、有効性が検証された一律の合格基準ではありません。
① スプレッド基準(まずこれ)
- 基本:1ティック(最高)
- 許容:2ティック(条件つき)
- 回避:3ティック以上(短期は触らない寄り)
ティックの金額は価格帯や銘柄区分で変わります。ティック数だけでなく、円額・株数・価格に対する割合も併記します。
② 板の厚さ基準(自分のサイズで決める)
いちばん実戦的なのはこれ。
最良気配(Bid/Ask)の板枚数が、
自分の発注数量の“10倍以上”ある銘柄を優先
例:1回100株でやるなら、最良気配に1000株以上。
1回1000株なら、最良気配に10000株以上。
10倍は検証用の例です。表示注文は消える場合があり、この倍率で滑りや部分約定が激減すると確認したデータは示していません。
③ 出来高・売買代金基準(ざっくりでも効く)
一日の売買代金と、注文時点の板は別の情報です。どちらか一つでは執行可能性は決まりません。
- 平均出来高:自分の1回サイズの500〜1000倍
- 売買代金:数億円/日以上を目安(触りやすい帯)
数字は市場や銘柄で変わる。
でも「自分のサイズに対して市場が小さい」状態を避けるのが本質。
④ スクリーニング手順(最短)
- 「売買代金(出来高)」でまずフィルタ
- 候補の板を見て「スプレッド」と「最良気配の厚み」でふるい落とす
- 最後に“時間帯”を合わせる(寄り直後・材料直後は避ける)
この順番だと、時間を溶かしにくい。
時間帯ルール:広がる時間、締まる時間
流動性は時間帯や材料によって変わりますが、決まった時間を避けるだけで損失が減るとは限りません。
広がりやすい時間帯(触らない寄り)
- 寄り付き直後(最初の5〜10分):価格発見中
- 引け前後:手仕舞い・調整で板が歪む
- 昼休み前後(日本株):板が薄くなりやすい
- 材料直後:板が一瞬引っ込む
これらの時刻では、その時点の気配・数量と注文条件を確認します。
締まりやすい時間帯(触りやすい)
- 価格が落ち着いて、板が戻ってる時間
- 出来高が乗ってる時間
出来高が多いことを参加人数の多さや安全性と置き換えません。
注文設計:成行・指値・逆指値を事故らせない
ここで“手法”が生きる。
板が薄いなら、注文で守る。
注文の詳しい話は別記事にまとめてる👇
ルール①:薄い板で成行を主武器にしない
成行は価格を指定せず執行を優先する注文です。ただし売買停止・特別気配などでは直ちに約定するとは限りません。
基本は 指値中心。
どうしても成行を使うなら、サイズを落とす。
ルール②:マケッタブル指値(ぶつけ指値)で“成行の便利さ”を買う
成行が怖い。でも約定はさせたい。
その時に使うのが、相手の最良気配値(買いならAsk/売りならBid)に指値を置いて、即座に約定させに行くやり方。
海外だと Marketable Limit Order(マケッタブル指値)。
日本の現場では「ぶつけ指値」と呼ばれることが多い。
「対当(たいとう)」って言い方をする人もいるけど、厳密には別の意味(数量が対当する/クロス取引など)で使われることもあるから、ここでは “ぶつけ指値”の意味で読んでOK。
※初心者がやりがちな落とし穴:注文画面に「対当指値」というボタンがあるとは限らない。
多くのツールでは、注文種別は普通に 「指値」 を選び、価格を手入力(または気配クリック)して最良気配に合わせるだけ。
- 買い:1000円で買いたいけど、成行は怖い
→ 1001円に指値(Askに合わせる/少し上に置く) - 売り:1000円で売りたいけど、成行は怖い
→ 999円に指値(Bidに合わせる/少し下に置く)
こうすると、約定しやすいのに、成行ほど滑りにくい。
ただし板が薄いと、部分約定・不成立も起きる。サイズは欲張らないのが正解。
ルール③:逆指値は“置いたら安心”じゃない
逆指値は必須。
ただし薄い板+急変では、想定より悪い価格で刺さる。
だから選択肢は2つ。
- そもそも ギャップが出そうな場面では持たない
- どうしても持つなら サイズを軽くして許容を広げる
ギャップの話はこのチェックリストが刺さる👇
5分チェックリスト(保存用)
銘柄、時刻、注文の確認項目を固定し、未確認なら見送れるようにします。
銘柄チェック
- スプレッドは 1〜2ティック?(3以上なら回避寄り)
- 最良気配の板は、自分のサイズの 10倍以上ある?
- 平均出来高は、自分のサイズの 500〜1000倍ある?
- いま板が引っ込んでない?(急に薄くなってない?)
時間帯チェック
- 寄り付き直後/引け前後/昼休み前後/材料直後 じゃない?
- “人が多い時間”で戦えてる?
注文チェック
- 成行は最小限?(指値中心になってる?)
- 対当指値(ぶつけ指値)を選べる場面はある?
- 逆指値は置いた?(ただしギャップが怖い日は持たない判断も)
まとめ
- Ask/Bid差と板寄せの価格ずれを区別する
- 実約定での損益へスプレッドを二重計上しない
- 板の数量と日次売買代金は別に確認する
- 倍率や時刻の目安を安全保証にしない
気配と約定を記録すれば、コストの原因を後から比較しやすくなります。
次に読む
- 注文方法の基本|成行・指値・逆指値・OCO/IFD/IFOを事故らず使う
- ギャップアップ/ギャップダウンの立ち回り|寄り付きの罠を回避するチェックリスト
- ドローダウンと連敗の管理|資金とメンタルを守る『縮小ルール』
確認に使った一次資料
制度・仕様の確認日:2026年9月28日。各資料の適用条件と、本文中の筆者の経験・仮定例は分けて記載しています。


コメント